Een salarisverhoging, een nieuwe baan met betere voorwaarden of meer winst uit je onderneming: extra inkomen voelt als financiële vooruitgang. En dat is het natuurlijk ook.
Toch blijft er van zo’n inkomensstijging soms verrassend weinig over. Je bestelt iets vaker eten, kiest een duurder abonnement, boekt een luxere vakantie of vindt dat je nu best die duurdere auto kunt rijden. Stuk voor stuk lijken het kleine, logische keuzes. Maar bij elkaar kunnen ze ervoor zorgen dat je aan het einde van de maand nog steeds niets overhoudt.
Je verdient meer, maar je financiële ruimte groeit niet mee.
Dat verschijnsel heet lifestyle inflation: je uitgaven stijgen ongemerkt mee met je inkomen. De vraag is niet of je van extra inkomen mag genieten. De vraag is vooral: wil je dat iedere extra euro automatisch opgaat aan een duurdere levensstijl?
Meer verdienen voelt al snel als meer kunnen uitgeven
Stel dat je netto-inkomen met €500 per maand stijgt. In het begin voelt dat als veel extra geld. Maar langzaam ontstaan er nieuwe gewoontes.
Je verhoogt je kledingbudget. Je neemt een uitgebreider telefoonabonnement. Boodschappen hoeven niet meer zo scherp geprijsd te zijn. Een weekend weg mag wat luxer en dat ene streamingabonnement kan er ook nog wel bij.
Voor je het weet, is de volledige €500 onderdeel geworden van je normale maandelijkse uitgaven. Het extra inkomen voelt dan niet langer als extra. Je hebt het inmiddels nodig om je nieuwe levensstijl te betalen.
Dat is het lastige aan lifestyle inflation: het gebeurt meestal niet door één grote beslissing. Het ontstaat door allerlei kleine aanpassingen die afzonderlijk heel redelijk lijken.
Hoe herken je lifestyle inflation?
Een groeiende levensstijl is niet per definitie verkeerd. Het wordt vooral een probleem wanneer je niet bewust hebt gekozen waarvoor je meer wilt betalen.
Een paar signalen:
- Je verdient meer, maar spaart nog steeds ongeveer hetzelfde bedrag.
- Je vaste lasten zijn ongemerkt flink gestegen.
- Dingen die vroeger luxe waren, voelen nu noodzakelijk.
- Je geeft gemakkelijker geld uit omdat je vindt dat je het hebt verdiend.
- Aan het einde van de maand vraag je je af waar je hogere inkomen is gebleven.
- Je zou financieel in de problemen komen als je inkomen weer iets daalt.
Vooral dat laatste punt is belangrijk. Hoe duurder je vaste levensstijl wordt, hoe afhankelijker je wordt van je huidige inkomen. Meer verdienen geeft dan niet automatisch meer vrijheid. Het kan je juist minder flexibel maken.
Verdeel je salarisverhoging voordat het geld binnenkomt
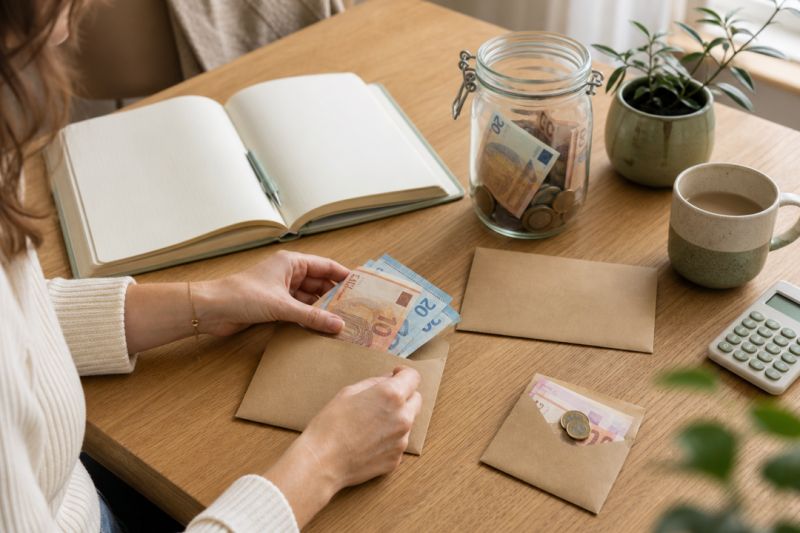
De eenvoudigste manier om lifestyle inflation te beperken, is vooraf bepalen wat er met je extra inkomen gebeurt.
Niet nadat het geld een paar maanden op je rekening heeft gestaan. Dan is de kans groot dat het al een bestemming heeft gevonden. Maak de verdeling zodra je weet hoeveel je netto meer gaat ontvangen.
Je zou een salarisverhoging van €500 bijvoorbeeld zo kunnen verdelen:
- €250 voor sparen of investeren;
- €100 voor het aflossen van schulden of extra hypotheekaflossing;
- €100 voor meer plezier en comfort;
- €50 voor een financieel doel, zoals een reis of opleiding.
De precieze bedragen zijn persoonlijk. Het belangrijkste is dat niet de volledige inkomensstijging automatisch beschikbaar komt voor extra uitgaven.
Een handige vuistregel is om minimaal de helft van iedere netto-inkomensstijging te sparen, investeren of voor een financieel doel te reserveren. De andere helft kun je gebruiken om je leven nu prettiger te maken.
Zo profiteert zowel je huidige als je toekomstige zelf van je salarisverhoging.
Automatiseer het goede voornemen
Goede financiële voornemens werken beter wanneer je er niet iedere maand opnieuw over hoeft na te denken.
Verhoog daarom direct na je salarisverhoging je automatische overboeking naar je spaar- of beleggingsrekening. Laat het bedrag bij voorkeur kort na de ontvangst van je salaris afschrijven.
Krijg je €500 extra en wil je daarvan €250 opzijzetten? Plan dan meteen een maandelijkse overboeking van €250.
Wat je niet langdurig op je betaalrekening ziet staan, geef je meestal ook minder gemakkelijk uit. Bovendien went je dagelijks leven dan alleen aan het deel van de inkomensstijging dat je bewust beschikbaar hebt gemaakt.
Let bij beleggen wel op dat dit vooral geschikt is voor geld dat je langere tijd kunt missen. Bouw eerst een passende financiële buffer op en houd rekening met risico en waardeschommelingen.
Je levensstijl mag best een beetje meegroeien
Bewust omgaan met lifestyle inflation betekent niet dat je na iedere salarisverhoging precies hetzelfde moet blijven leven. Geld is er ook om je leven prettiger te maken.
Misschien wil je voortaan gezonder eten, minder lang reizen, regelmatig hulp in huis inschakelen of investeren in een hobby die je veel plezier geeft. Dat kunnen waardevolle verbeteringen zijn.
Kies alleen gericht.
Vraag jezelf af:
- Waar krijg ik werkelijk meer plezier, rust of tijd van?
- Welke uitgave past bij mijn persoonlijke waarden?
- Wil ik hiervoor iedere maand opnieuw betalen?
- Is dit een tijdelijke luxe of wordt het een vaste verplichting?
- Zou ik deze keuze ook maken als niemand anders haar zag?
Vooral terugkerende uitgaven verdienen extra aandacht. Een eenmalige aankoop heeft een duidelijk einde. Een duurder huis, een leaseauto of meerdere abonnementen verhogen je maandelijkse basisniveau. Daardoor zijn ze later moeilijker terug te draaien.
Laat vooral je kwaliteit van leven groeien
Een hoger inkomen biedt een mooie kans om niet alleen meer spullen te kopen, maar ook je financiële zekerheid te versterken.
Je kunt extra inkomen bijvoorbeeld gebruiken voor:
- een stevige noodbuffer;
- het versneld aflossen van dure schulden;
- beleggen voor de lange termijn;
- pensioenopbouw;
- een sabbatical of minder werken;
- een opleiding of carrièreswitch;
- onderhoud aan je woning;
- meer tijd met de mensen die belangrijk voor je zijn.
Dit soort bestedingen zijn misschien minder zichtbaar dan een nieuwe auto of een luxere garderobe. Toch kunnen ze veel langer bijdragen aan je welzijn.
Financiële vooruitgang gaat namelijk niet alleen over wat je vandaag kunt kopen. Het gaat ook over hoeveel keuzes je morgen hebt.
Pas op met jezelf vergelijken
Lifestyle inflation wordt vaak versterkt door de mensen om ons heen. Collega’s met een vergelijkbaar salaris rijden een bepaalde auto, gaan meerdere keren per jaar op vakantie of wonen in een groter huis. Daardoor kan het lijken alsof jij dat ook zou moeten kunnen — of zelfs zou moeten willen.
Maar je ziet alleen hun levensstijl. Niet hun spaargeld, schulden, financiële zorgen of doelen.
Een hoger inkomen geeft je mogelijkheden. Het schrijft niet voor hoe je hoort te leven.
Misschien kies jij ervoor om in je huidige woning te blijven, je auto langer te gebruiken en een groot deel van je extra inkomen te investeren. Dat oogt aan de buitenkant misschien niet als vooruitgang. Op je bankrekening en in je toekomstige vrijheid kan het verschil juist enorm zijn.
Geef iedere inkomensstijging een bestemming
Lifestyle inflation is niet iets wat je één keer oplost. Je inkomen en je leven blijven veranderen. Daarom helpt het om bij iedere inkomensstijging hetzelfde korte stappenplan te gebruiken:
- Bereken hoeveel je netto extra ontvangt.
- Kies welk percentage je wilt sparen, investeren of aflossen.
- Automatiseer dat bedrag onmiddellijk.
- Bepaal welk deel je bewust wilt besteden.
- Controleer na drie maanden of de verdeling nog bij je past.
Krijg je een bonus of ander eenmalig bedrag? Gebruik dan hetzelfde principe. Bepaal vooraf welk deel naar later gaat en welk deel je nu zonder schuldgevoel mag gebruiken.
Meer verdienen zou je meer vrijheid moeten geven
Het probleem is niet dat je levensstijl duurder wordt. Het probleem ontstaat wanneer dit ongemerkt gebeurt en al je extra inkomen opslokt.
Je hoeft jezelf dus niet alles te ontzeggen. Juist niet. Een salarisverhoging mag je vieren en je leven mag comfortabeler worden. Maar maak er een bewuste keuze van.
Want als €500 extra inkomen automatisch verandert in €500 extra uitgaven, ben je op papier rijker geworden, maar financieel nauwelijks vooruitgegaan.
Laat daarom niet alleen je levensstijl meegroeien. Laat ook je buffer, vermogen en keuzevrijheid groeien. Dat is misschien minder zichtbaar, maar uiteindelijk veel waardevoller.