Je hebt wat geld over.
Mooi!
Maar dan komt de volgende vraag: wat ga je ermee doen?
Laat je het lekker op je spaarrekening staan? Of wordt het tijd om te gaan beleggen?
Op internet lijkt het antwoord soms heel eenvoudig.
“Op een spaarrekening wordt je geld alleen maar minder waard.”
Of:
“Je moet je geld voor je laten werken.”
En voor je het weet krijg je het gevoel dat je ontzettend onverstandig bezig bent als je €10.000 op een spaarrekening hebt staan.
Maar zo simpel is het helemaal niet.
Sparen is niet slecht. Beleggen is niet automatisch beter.
Het hangt vooral af van wat je met dat geld wilt doen, wanneer je het nodig hebt en hoeveel risico je kunt én wilt nemen.
Dus voordat je enthousiast een beleggingsrekening opent, stel jezelf eerst deze 7 vragen.
1. Wanneer heb ik het geld nodig?
Dit is misschien wel de belangrijkste vraag van allemaal.
Stel dat je €5.000 hebt.
Je weet dat je over acht maanden een andere auto wilt kopen. Dan is beleggen met die €5.000 waarschijnlijk niet zo handig.
Waarom?
Omdat beleggen schommelt.
Je €5.000 kan over acht maanden €5.500 waard zijn.
Leuk.
Maar het kan ook €4.200 zijn.
Minder leuk als je precies op dat moment die auto moet betalen.
Geld dat je binnen een paar jaar nodig hebt, wil je daarom meestal niet blootstellen aan grote schommelingen.
Denk bijvoorbeeld aan geld voor:
- een auto;
- een verbouwing;
- een bruiloft;
- een grote reis;
- studiekosten;
- een geplande verhuizing.
Voor zulke doelen kan sparen veel logischer zijn.
Heb je geld waarvan je redelijk zeker weet dat je het jaren kunt missen? Dan wordt beleggen interessanter.
Bij beleggen is tijd namelijk je vriend.
Een slechte beursmaand is vervelend.
Een slecht beursjaar ook.
Maar als je nog tien, vijftien of twintig jaar hebt, is er veel meer tijd om schommelingen op te vangen.
Vraag jezelf dus af:
Wanneer moet ik uiterlijk weer bij dit geld kunnen?
2. Heb ik al een goede buffer?
Voordat je gaat beleggen, is het verstandig om eerst naar je buffer te kijken.
En nee, €200 op je spaarrekening terwijl je een huis, auto, wasmachine en koelkast hebt, noem ik niet echt een buffer. 😉
Een buffer is geld voor dingen die je niet had gepland.
De wasmachine die besluit dat dinsdagmiddag een uitstekend moment is om ermee op te houden.
De auto die ineens een vreemd geluid maakt.
Een rekening die hoger uitvalt dan verwacht.
Of een periode waarin je inkomen tijdelijk lager is.
Zonder buffer kan beleggen behoorlijk onhandig worden.
Stel:
Je hebt €3.000 belegd.
De beurs daalt en je beleggingen zijn nog €2.500 waard.
Precies op dat moment gaat je auto kapot en heb je €1.500 nodig.
Als je geen spaargeld hebt, moet je misschien beleggingen verkopen terwijl ze flink in waarde zijn gedaald.
Dat wil je juist voorkomen.
Je buffer heeft daarom een heel andere taak dan je beleggingen.
Je buffer moet beschikbaar zijn.
Je hoeft er niet rijk van te worden. Hij moet ervoor zorgen dat een kapotte wasmachine geen financiële ramp wordt.
Hoe groot je buffer moet zijn, verschilt per persoon.
Iemand met een huurwoning, een vast inkomen en geen auto heeft waarschijnlijk een andere buffer nodig dan een ondernemer met een koopwoning, twee auto's en drie kinderen.
Kijk dus naar jouw eigen situatie.
Niet naar een willekeurig bedrag dat iemand op Instagram roept.
3. Heb ik schulden?
Dan komen we bij een vraag die soms een beetje pijn doet.
Heb je schulden?
En dan bedoel ik niet alleen een hypotheek.
Denk bijvoorbeeld aan:
- roodstand;
- creditcardschuld;
- achteraf betalen;
- persoonlijke leningen;
- koop op afbetaling;
- andere dure kredieten.
Stel dat je over een schuld 10% rente betaalt.
Tegelijkertijd ga je beleggen omdat je hoopt gemiddeld een mooi rendement te behalen.
Dan probeer je aan de ene kant rendement te maken, terwijl er aan de andere kant gegarandeerd rente uit je portemonnee loopt.
Dat is een beetje alsof je de badkuip probeert te vullen terwijl de stop er nog niet in zit.
Daarom kan het veel verstandiger zijn om eerst dure schulden af te lossen.
Let vooral op het woord dure.
Niet iedere schuld hoeft automatisch te betekenen dat je helemaal niet mag beleggen. Een hypotheek is bijvoorbeeld iets heel anders dan een creditcardschuld tegen een hoge rente.
Maar heb je consumptieve schulden waar iedere maand flink rente overheen komt?
Dan zou ik daar eerst heel kritisch naar kijken.
Schulden aflossen levert misschien geen spannend grafiekje op.
Maar iedere euro rente die je daarna niet meer hoeft te betalen, blijft wel gewoon in jouw portemonnee.
4. Hoeveel risico kan ik verdragen?
Bij beleggen hoort risico.
Altijd.
Ook als iemand op internet zegt dat iets “eigenlijk bijna niet kan misgaan”.
Ook als iets de afgelopen tien jaar geweldig heeft gepresteerd.
Ook als je buurman er veel geld mee heeft verdiend.
Beleggingen kunnen stijgen én dalen.
Daarom moet je jezelf niet alleen afvragen hoeveel risico je financieel kunt dragen.
Je moet ook kijken hoeveel risico je emotioneel aankunt.
Dat zijn twee verschillende dingen.
Misschien kun je financieel prima €10.000 beleggen.
Maar als je vervolgens iedere avond om 23.47 uur je beleggingsapp opent omdat je wilt controleren of je nog geld hebt, past die hoeveelheid risico misschien helemaal niet bij jou.
En daar is niets mis mee.
De ene persoon ziet een daling en denkt:
Ach, hoort erbij.
De ander ziet -4% en denkt:
WE MOETEN ERUIT! ALLES VERKOPEN! NU!
😱
Daarom komen we meteen bij de volgende vraag.
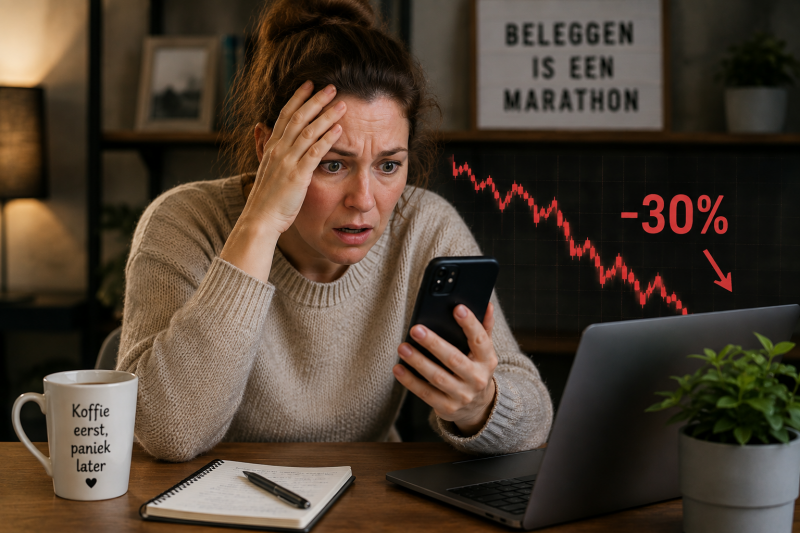
5. Wat doe ik als mijn belegging 30% daalt?
Stel je voor.
Je hebt €10.000 belegd.
Een tijdje gaat alles prima.
€10.200.
€10.600.
€11.100.
Kijk jou eens even lekker beleggen.
En dan draait de markt.
Je kijkt een tijdje later en je rekening staat op:
€7.700.
Wat doe je?
Dat is geen theoretische vraag.
Beurzen kunnen stevig dalen. Wie jarenlang belegt, zal waarschijnlijk periodes meemaken waarin de waarde van beleggingen behoorlijk terugloopt.
Dus probeer jezelf nu al voor te stellen hoe jij daarop reageert.
Denk je:
Ik heb dit geld voorlopig niet nodig. Ik blijf bij mijn plan.
Of denk je:
Verkopen! Voordat ik straks helemaal niets meer heb!
Dat laatste is precies waar het vaak misgaat.
Mensen beginnen met beleggen wanneer alles lekker stijgt.
Ze zien anderen geld verdienen en willen ook meedoen.
Vervolgens komt er een flinke daling.
Paniek.
Verkopen.
En een tijdje later zien ze de markt weer herstellen.
Dan stappen ze opnieuw in.
Ze kopen dus hoog, verkopen laag en kopen later weer hoger terug.
Niet bepaald het recept voor financieel succes.
Voordat je gaat beleggen, moet je daarom begrijpen dat een daling onderdeel van beleggen kan zijn.
Kun je daar echt niet tegen?
Dan is het misschien verstandiger om minder te beleggen, een minder risicovolle aanpak te kiezen of voorlopig gewoon te sparen.
6. Wat is eigenlijk mijn doel?
“Ik wil beleggen.”
Prima.
Maar waarom?
Omdat iedereen het erover heeft?
Omdat je ergens hebt gehoord dat sparen dom is?
Omdat je snel rijk wilt worden?
Of heb je daadwerkelijk een doel?
Een doel maakt een enorm verschil.
Bijvoorbeeld:
Over 20 jaar wil ik €100.000 extra vermogen hebben.
Dat is een doel.
Of:
Ik wil iedere maand €100 opzijzetten voor later.
Ook een prima begin.
Of:
Ik wil over 15 jaar minder afhankelijk zijn van mijn inkomen uit werk.
Nu kunnen we ergens mee werken.
Want zodra je weet waarvoor je geld bedoeld is, kun je gaan nadenken over de weg ernaartoe.
Misschien blijkt beleggen daarbij te passen.
Misschien is sparen slimmer.
En misschien wordt het een combinatie.
Dat laatste wordt nog weleens vergeten.
Je hoeft namelijk helemaal niet te kiezen tussen:
ALLES SPAREN
of
ALLES BELEGGEN.
Je kunt bijvoorbeeld een buffer opbouwen op je spaarrekening, sparen voor doelen op korte termijn én daarnaast iedere maand een bedrag beleggen voor later.
Dan heeft iedere euro een eigen taak.
En als je mij inmiddels een beetje kent, weet je dat ik daar wel van hou. 😉
7. Begrijp ik waarin ik ga beleggen?
Deze laatste vraag wordt nogal eens overgeslagen.
Want tegenwoordig kun je binnen een paar minuten beginnen met beleggen.
App downloaden.
Account aanmaken.
Geld storten.
Klik.
Gefeliciteerd, je bent belegger.
Maar weet je ook wat je hebt gekocht?
Dat is toch wel handig.
Je hoeft echt geen financieel expert te zijn voordat je je eerste euro belegt.
Je hoeft ook niet iedere avond jaarverslagen van bedrijven door te nemen met een rekenmachine en drie beeldschermen voor je neus.
Maar je moet wel de basis begrijpen.
Bijvoorbeeld:
Wat koop ik eigenlijk?
Hoe kan ik hier geld mee verdienen?
Welke kosten betaal ik?
Hoeveel risico loop ik?
Kan ik mijn volledige inleg verliezen?
Hoe lang wil ik dit aanhouden?
En wat ga ik doen als de waarde daalt?
Kun je niet uitleggen waarin je geld zit?
Dan zou ik eerst nog even verder leren voordat je op de koopknop drukt.
Een simpele regel die je daarbij kunt onthouden:
Investeer niet in iets wat je zelf niet begrijpt.
Dat betekent niet dat je alles tot achter de komma moet kennen.
Maar je moet wel ongeveer begrijpen wat er met jouw geld gebeurt.
Dus… sparen of beleggen?
Na deze zeven vragen verwacht je misschien dat ik je nu vertel wat beter is.
Maar dat ga ik niet doen.
Want er is geen antwoord dat voor iedereen klopt.
Sparen en beleggen hebben allebei een functie.
Sparen is vooral handig voor geld dat beschikbaar en relatief veilig moet blijven.
Denk aan je buffer en doelen op korte termijn.
Beleggen kan interessant zijn voor geld dat je langere tijd kunt missen en waarmee je vermogen wilt proberen op te bouwen.
Daarbij accepteer je dat de waarde tussentijds kan dalen en dat rendement nooit gegarandeerd is.
En voor veel mensen zal de beste oplossing waarschijnlijk ergens in het midden liggen.
Een deel sparen.
Een deel beleggen.
Niet spectaculair.
Wel logisch.
Een simpel voorbeeld
Stel dat je iedere maand €300 overhoudt.
Je hoeft dan niet meteen die volledige €300 te beleggen.
Misschien begin je eerst met:
€250 naar je buffer.
€50 naar beleggen.
Wanneer je buffer op het bedrag staat waar jij je prettig bij voelt, verander je de verdeling.
Bijvoorbeeld:
€100 sparen voor toekomstige uitgaven.
€200 beleggen voor de lange termijn.
Of €150 en €150.
Het gaat niet om de perfecte verdeling.
Het gaat erom dat jij weet waarom je voor die verdeling kiest.
Dat vind ik veel belangrijker dan zomaar een percentage overnemen van iemand anders.
Eerst je financiële basis, daarna pas bouwen
Ik vergelijk je financiën graag met een huis.
Je begint ook niet met het dak.
Eerst heb je een stevige fundering nodig.
Bij geld werkt dat eigenlijk net zo.
Je wilt weten wat er binnenkomt en uitgaat.
Je wilt grip hebben op je budget.
Je wilt een buffer hebben.
Je wilt dure schulden aanpakken.
Je wilt weten wat je doelen zijn.
En daarna kun je kijken hoe je verder vermogen kunt opbouwen.
Beleggen kan daar absoluut onderdeel van zijn.
Maar beleggen is geen magische oplossing voor een financiële basis die niet op orde is.
Als je iedere maand €400 tekortkomt, wordt dat probleem niet ineens opgelost doordat je €50 in een ETF stopt.
Dan moeten we eerst kijken waarom die €400 verdwijnt.
Begin klein
Heb je na deze zeven vragen het gevoel:
Ja, ik heb een buffer, mijn financiële basis staat en ik wil me verder verdiepen in beleggen?
Mooi.
Dan hoef je nog steeds niet meteen met duizenden euro's te beginnen.
Begin klein.
Leer.
Lees.
Stel vragen.
Ontdek welke vormen van beleggen er bestaan en wat bij jou past.
En misschien wel het belangrijkste:
maak eerst een plan voordat je geld overmaakt.
Want investeren begint wat mij betreft niet met de vraag:
“Waar kan ik het hoogste rendement halen?”
Het begint met:
“Wat wil ik met mijn geld bereiken?”
Als je dat antwoord weet, wordt de rest ineens een stuk duidelijker.
De 7 vragen nog één keer
Voordat je besluit om te sparen of te beleggen, stel jezelf deze vragen:
- Wanneer heb ik het geld nodig?
- Heb ik voldoende buffer?
- Heb ik schulden die ik beter eerst kan aflossen?
- Hoeveel risico kan én wil ik verdragen?
- Wat doe ik als mijn belegging 30% daalt?
- Wat is mijn financiële doel?
- Begrijp ik waarin ik ga beleggen?
Kun je deze zeven vragen rustig beantwoorden?
Dan heb je al een veel betere basis voor je beslissing dan wanneer je simpelweg belegt omdat iemand op TikTok riep dat je “je geld voor je moet laten werken.”
Want financieel blij worden gaat wat mij betreft niet om zo snel mogelijk zoveel mogelijk rendement behalen.
Het gaat erom dat jouw geld doet wat jij wilt dat het doet.
En soms betekent dat beleggen.
Maar soms is lekker saai sparen precies de juiste keuze.