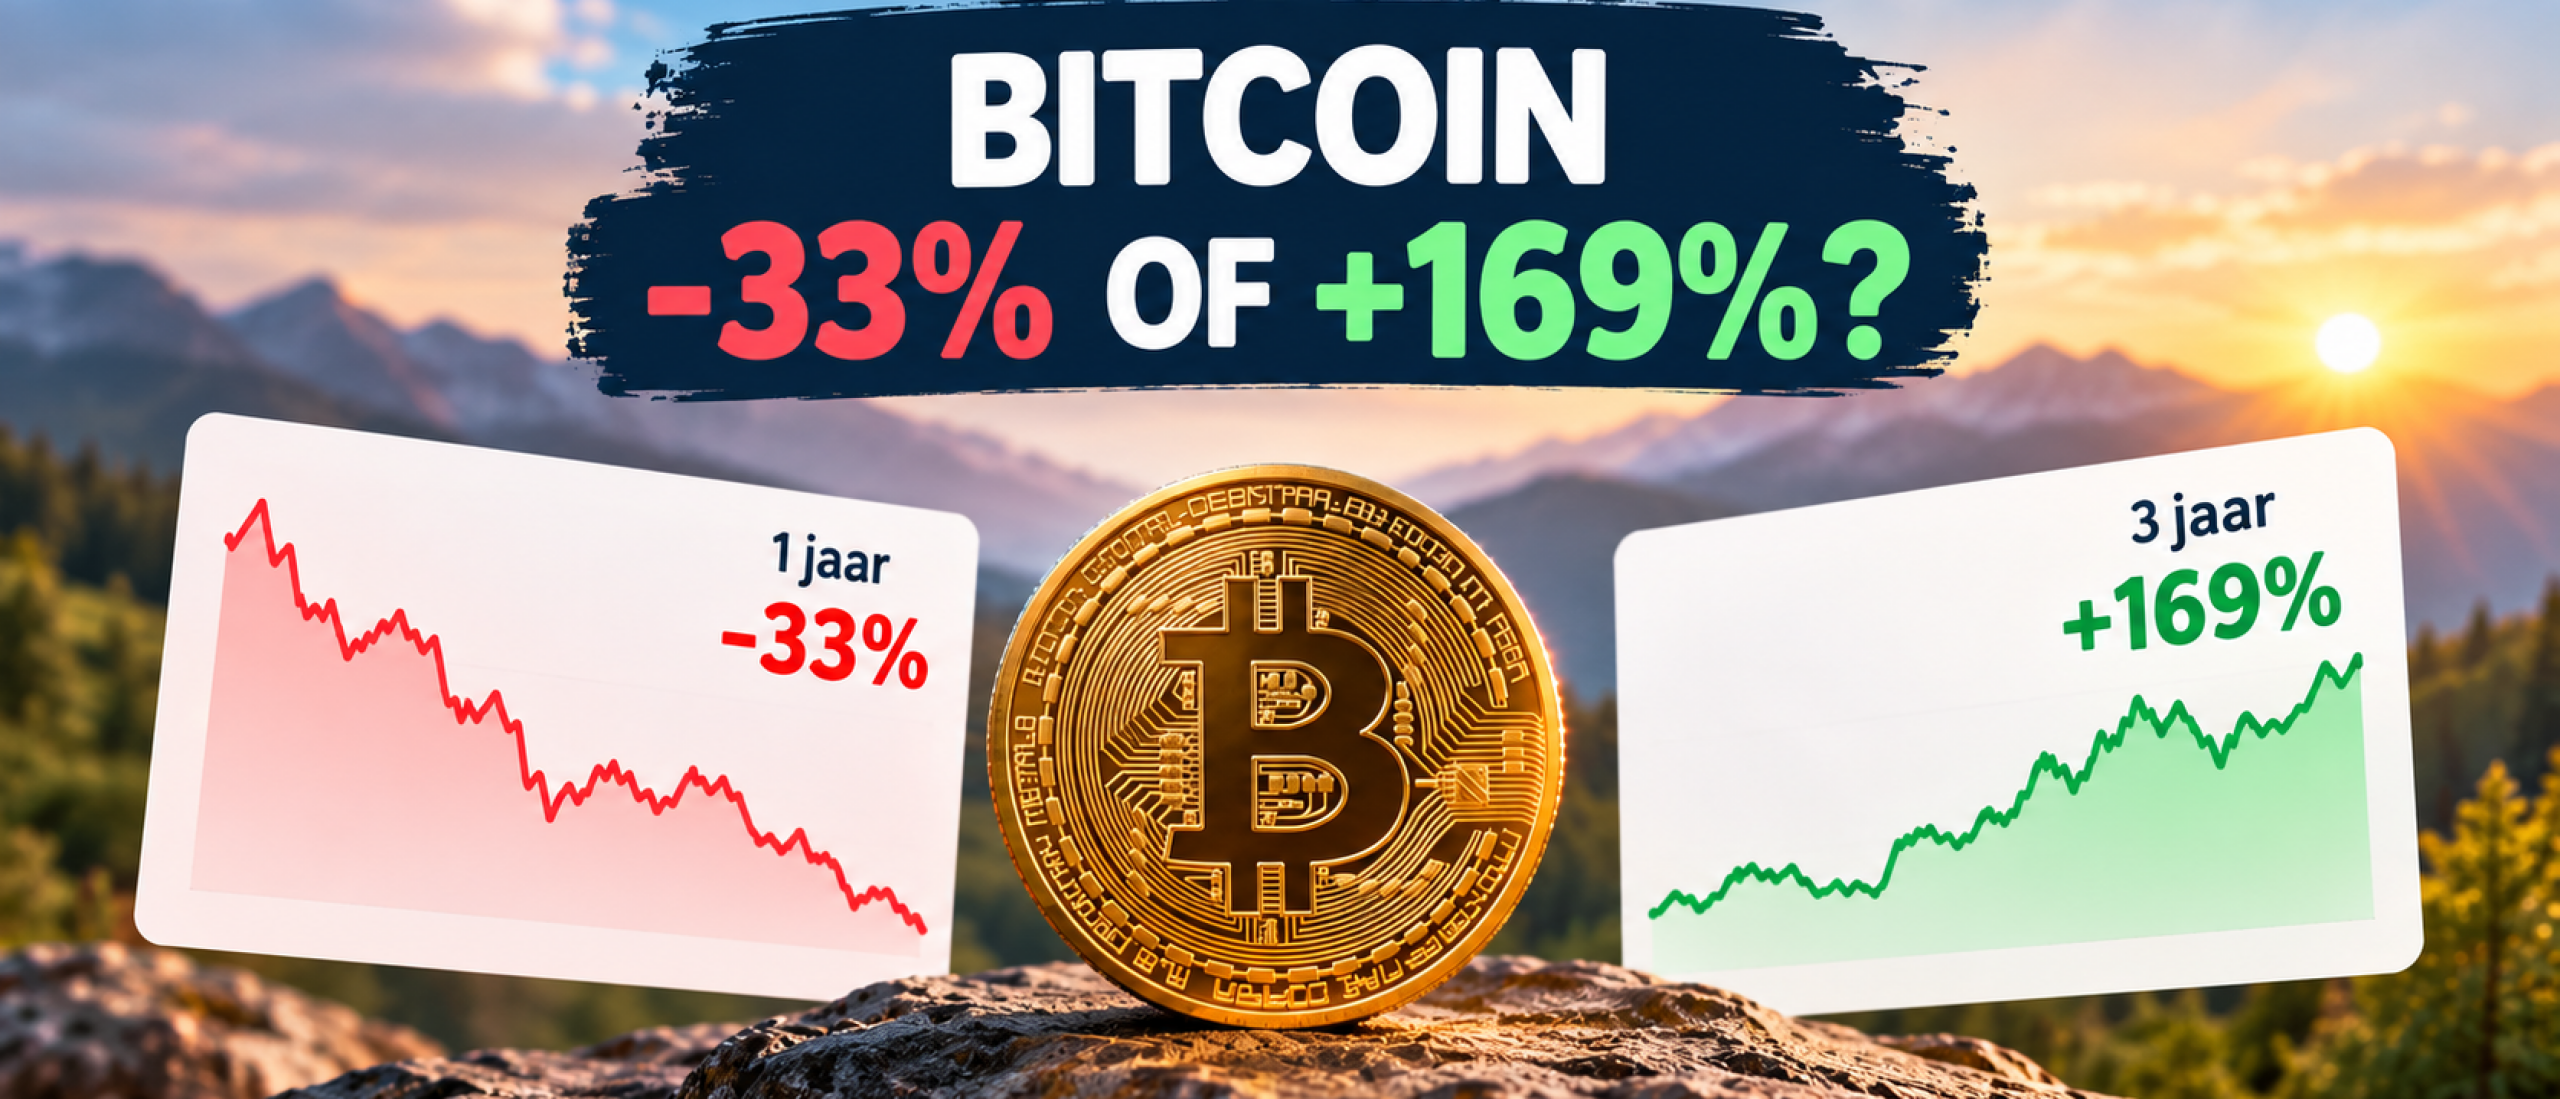
Bitcoin is 33% gedaald.
Als je dat leest, klinkt dat niet bepaald als een goede investering. Misschien denk je zelfs: zie je wel, crypto is veel te riskant.
Maar wat als ik je vervolgens vertel:
Bitcoin is 169% gestegen.
Dat klinkt ineens een stuk aantrekkelijker. Misschien krijg je zelfs het gevoel dat je de afgelopen jaren een enorme kans hebt gemist.
Het bijzondere?
Beide uitspraken kunnen tegelijkertijd waar zijn.
Op de Bitcoinpagina van BLOX zag ik daar een mooi voorbeeld van. Afhankelijk van de periode waarnaar je kijkt, krijg je een compleet ander beeld van de prestaties van Bitcoin. Over een periode van één jaar stond Bitcoin volgens de gegevens op die pagina ongeveer 33% lager. Kijk je echter naar drie jaar, dan kwam je uit op een positief rendement van ongeveer 169%.
Dezelfde Bitcoin. Dezelfde koers van vandaag.
Maar een compleet ander verhaal.
En dat is iets waar je niet alleen bij crypto op moet letten. Het geldt net zo goed voor aandelen, ETF's, beleggingsfondsen en zelfs voor je eigen beleggingsportefeuille.
Een rendementscijfer zonder periode zegt verrassend weinig
Stel dat iemand op social media schrijft:
Bitcoin staat 33% in de min!
Waarschijnlijk doet dat iets met je. Zeker wanneer er ook nog een rode grafiek met een dikke pijl naar beneden bij staat.
Een ander schrijft:
Wie drie jaar geleden Bitcoin kocht, staat 169% in de plus!
Nu krijg je waarschijnlijk een heel ander gevoel. Misschien zelfs FOMO: had ik drie jaar geleden maar gekocht.
Toch kunnen ze allebei gelijk hebben.
Het verschil zit niet in de Bitcoinprijs van vandaag.
Het verschil zit in het moment waarop ze beginnen met meten.
En dat is precies waarom ik bij rendementen altijd wil weten: over welke periode hebben we het?
De startdatum bepaalt een groot deel van het verhaal
Rendement berekenen is in de basis niet zo ingewikkeld.
Je neemt de waarde aan het begin van een periode en vergelijkt die met de waarde aan het einde.
Stel dat een belegging van €100 naar €120 stijgt. Dan heb je over die periode 20% rendement behaald.
Maar wat gebeurt er als diezelfde belegging een jaar eerder nog maar €60 waard was?
Dan ziet het rendement er vanaf dát moment ineens heel anders uit.
En stel dat de belegging tussendoor op €150 heeft gestaan?
Dan kan iemand die rond dat hogere punt is ingestapt juist verlies hebben, terwijl iemand die eerder instapte nog steeds een mooie winst heeft.
Daarom kun je eigenlijk niet zeggen:
“Deze belegging heeft een rendement van 20%.”
Je zou moeten zeggen:
“Deze belegging heeft in deze specifieke periode een rendement van 20% behaald.”
Dat lijkt een klein verschil in formulering, maar financieel gezien is het een wereld van verschil.
Met grafieken kun je hetzelfde doen
Het wordt nog interessanter wanneer er grafieken worden gebruikt.
Stel dat Bitcoin eerst jarenlang stijgt, daarna een flinke top bereikt en vervolgens daalt.
Laat ik een grafiek zien die precies op die top begint en eindigt bij de koers van vandaag, dan zie je vooral een dalende lijn.
Je eerste reactie kan zijn:
Daar wil ik mijn geld niet in stoppen.
Maar laat ik dezelfde grafiek drie jaar eerder beginnen, dan kan die daling ineens maar een klein onderdeel zijn van een veel grotere stijging.
De koers van vandaag verandert niet.
De historische koersen veranderen niet.
Alleen het stukje geschiedenis dat ik je laat zien verandert.
Dat maakt grafieken ontzettend krachtig, maar ook iets om kritisch naar te kijken.
Vraag jezelf daarom eens af wanneer je een spectaculaire grafiek voorbij ziet komen:
Waarom begint deze grafiek precies op deze datum?
Dit gebeurt niet alleen bij Bitcoin
Bitcoin is een mooi voorbeeld omdat de koers sterk kan bewegen, maar hetzelfde principe geldt voor vrijwel iedere belegging.
Stel dat je leest:
“Deze ETF is het afgelopen jaar met 12% gestegen.”
Dat klinkt aantrekkelijk.
Maar wat deed die ETF over vijf jaar?
En over tien jaar?
Of andersom: misschien lees je dat een aandeel het afgelopen jaar 25% is gedaald. Dat klinkt dramatisch. Maar wanneer dat aandeel in de vijf jaar daarvoor honderden procenten is gestegen, ontstaat er een heel ander beeld.
Dat betekent overigens niet dat je automatisch naar de langste periode moet kijken.
Een lange periode kan namelijk óók een vertekend beeld geven.
Het gaat erom dat je begrijpt welke periode je bekijkt en waarom.
Kies niet gewoon de periode die jouw mening bevestigt
Hier zit voor mij misschien wel de belangrijkste les.
Mensen hebben de neiging om informatie te zoeken die past bij wat ze al denken.
Ben je heel positief over Bitcoin?
Dan is het verleidelijk om een grafiek te delen die drie, vijf of tien jaar geleden begint en waarop een enorme stijging zichtbaar is.
Ben je juist heel negatief over Bitcoin?
Dan kun je misschien een periode vinden waarin de koers tientallen procenten is gedaald.
Met allebei de grafieken kun je vervolgens zeggen:
“Kijk maar, ik heb gelijk.”
Maar zo wil ik bij Financieel Blij niet naar financiële informatie kijken.
Ik wil juist proberen de vraag te stellen:
Wat vertellen de cijfers mij werkelijk?
En daarvoor heb je context nodig.
Kijk daarom naar meerdere periodes
Wanneer je een aandeel, ETF of cryptomunt onderzoekt, zou ik nooit genoegen nemen met één rendementscijfer.
Kijk bijvoorbeeld eens naar:
- de afgelopen maand;
- zes maanden;
- één jaar;
- drie jaar;
- vijf jaar;
- en eventueel een langere periode.
Niet omdat al die periodes even belangrijk zijn, maar omdat je daardoor beter ziet hoe het totaalplaatje eruitziet.
Je ontdekt bijvoorbeeld of een enorme stijging vooral heel recent heeft plaatsgevonden. Of dat een belegging na een forse daling nog steeds veel hoger staat dan enkele jaren geleden.
Je ziet ook beter hoeveel de koers onderweg beweegt.
En dat laatste vind ik minstens zo belangrijk als het uiteindelijke rendement.
+169% klinkt fantastisch, maar vertelt nog steeds niet alles
Stel dat je alleen hoort dat een investering in drie jaar 169% is gestegen.
Dat klinkt geweldig.
Maar misschien is de koers binnen die drie jaar meerdere keren 20%, 30% of zelfs 50% gedaald.
Had jij dat volgehouden?
Dat is een heel andere vraag.
Achteraf kijken naar een grafiek is makkelijk. Je ziet het beginpunt, de eindwaarde en trekt daar een mooie conclusie uit.
Maar als je daadwerkelijk belegt, moet je alle dagen daartussen óók meemaken.
Daarom kijk ik liever niet alleen naar:
Hoeveel rendement had ik kunnen maken?
Maar ook naar:
Welk risico en welke koersschommelingen had ik daarvoor moeten accepteren?
Dat geldt zeker voor crypto, maar ook bij gewone beleggingen.
En vergeet je eigen instapmoment niet
Er is nog iets belangrijks.
Het rendement van Bitcoin op een website is niet automatisch jouw rendement.
Misschien kocht jij drie jaar geleden.
Misschien één jaar geleden.
Misschien vorige maand.
Of misschien koop je iedere maand voor een vast bedrag.
In al die gevallen kan jouw persoonlijke resultaat anders zijn dan het rendement dat je op een website ziet.
Dat zie je bijvoorbeeld ook bij ETF's.
Een ETF kan sinds 1 januari 10% zijn gestegen, terwijl jouw eigen portefeuille maar 4% hoger staat. Dat hoeft helemaal niet te betekenen dat je iets verkeerd hebt gedaan. Misschien ben je pas later begonnen of heb je gedurende het jaar meerdere keren geld ingelegd.
Daarom is het belangrijk om algemene rendementscijfers niet zomaar te vergelijken met je persoonlijke resultaat.
Pas ook op met voorspellingen
Eerder schreef ik bij Financieel Blij al over koersvoorspellingen en waarom bedragen als “Bitcoin staat in 2030 op €200.000” veel zekerder kunnen klinken dan ze in werkelijkheid zijn.
Ook daar speelt de manier waarop cijfers worden gepresenteerd een grote rol.
Een percentage, koersdoel of grafiek ziet er objectief uit.
Het is tenslotte een getal.
Maar achter zo'n getal zitten keuzes en aannames.
Bij een voorspelling gaat het bijvoorbeeld om aannames over toekomstige groei.
Bij een rendementsgrafiek gaat het onder andere om de gekozen begin- en einddatum.
Daarom probeer ik cijfers nooit los te bekijken van de vraag:
Hoe is dit getal tot stand gekomen?
Drie vragen die ik voortaan zou stellen
Wanneer iemand je vertelt dat een aandeel, ETF of cryptomunt fantastisch of juist verschrikkelijk heeft gepresteerd, hoef je echt geen financieel expert te zijn om wat kritischer te kijken.
Begin gewoon met drie vragen:
1. Over welke periode gaat dit rendement?
Is het één maand, één jaar, drie jaar of tien jaar?
2. Wat gebeurt er als ik de startdatum verander?
Bekijk dezelfde belegging eens over een kortere én langere periode.
3. Hoe verliep de weg tussen het begin- en eindpunt?
Was het een redelijk rustige stijging of moest je tussendoor enorme dalingen accepteren?
Alleen deze drie vragen geven je vaak al veel meer informatie dan dat ene spectaculaire percentage.
Dus: is Bitcoin nu -33% of +169%?
Het antwoord is simpel:
allebei.
Tenminste, wanneer je uitgaat van de verschillende meetperiodes uit het voorbeeld.
En precies daarom zijn percentages zonder context zo verraderlijk.
-33% klinkt dramatisch.
+169% klinkt fantastisch.
Maar geen van beide percentages vertelt in zijn eentje het hele verhaal.
Dus wanneer je de volgende keer op social media een grafiek voorbij ziet komen met een enorme winst of een dramatisch verlies, kijk dan niet alleen naar dat grote percentage.
Kijk naar de kleine lettertjes.
Vanaf wanneer wordt er gemeten?
Want soms hoef je maar één ding aan een grafiek te veranderen om van een slecht verhaal een fantastisch verhaal te maken:
de startdatum.
En hoe beter jij leert om daar doorheen te kijken, hoe minder makkelijk je je laat meeslepen door spectaculaire rendementen, angst of FOMO.
Dat is wat mij betreft een belangrijk onderdeel van financieel blij worden: niet blind varen op het hardste verhaal, maar begrijpen wat de cijfers je werkelijk vertellen.
*Let op: dit artikel is bedoeld als financiële educatie en niet als persoonlijk beleggingsadvies. Beleggen en investeren in crypto brengt risico's met zich mee. In het verleden behaalde resultaten