
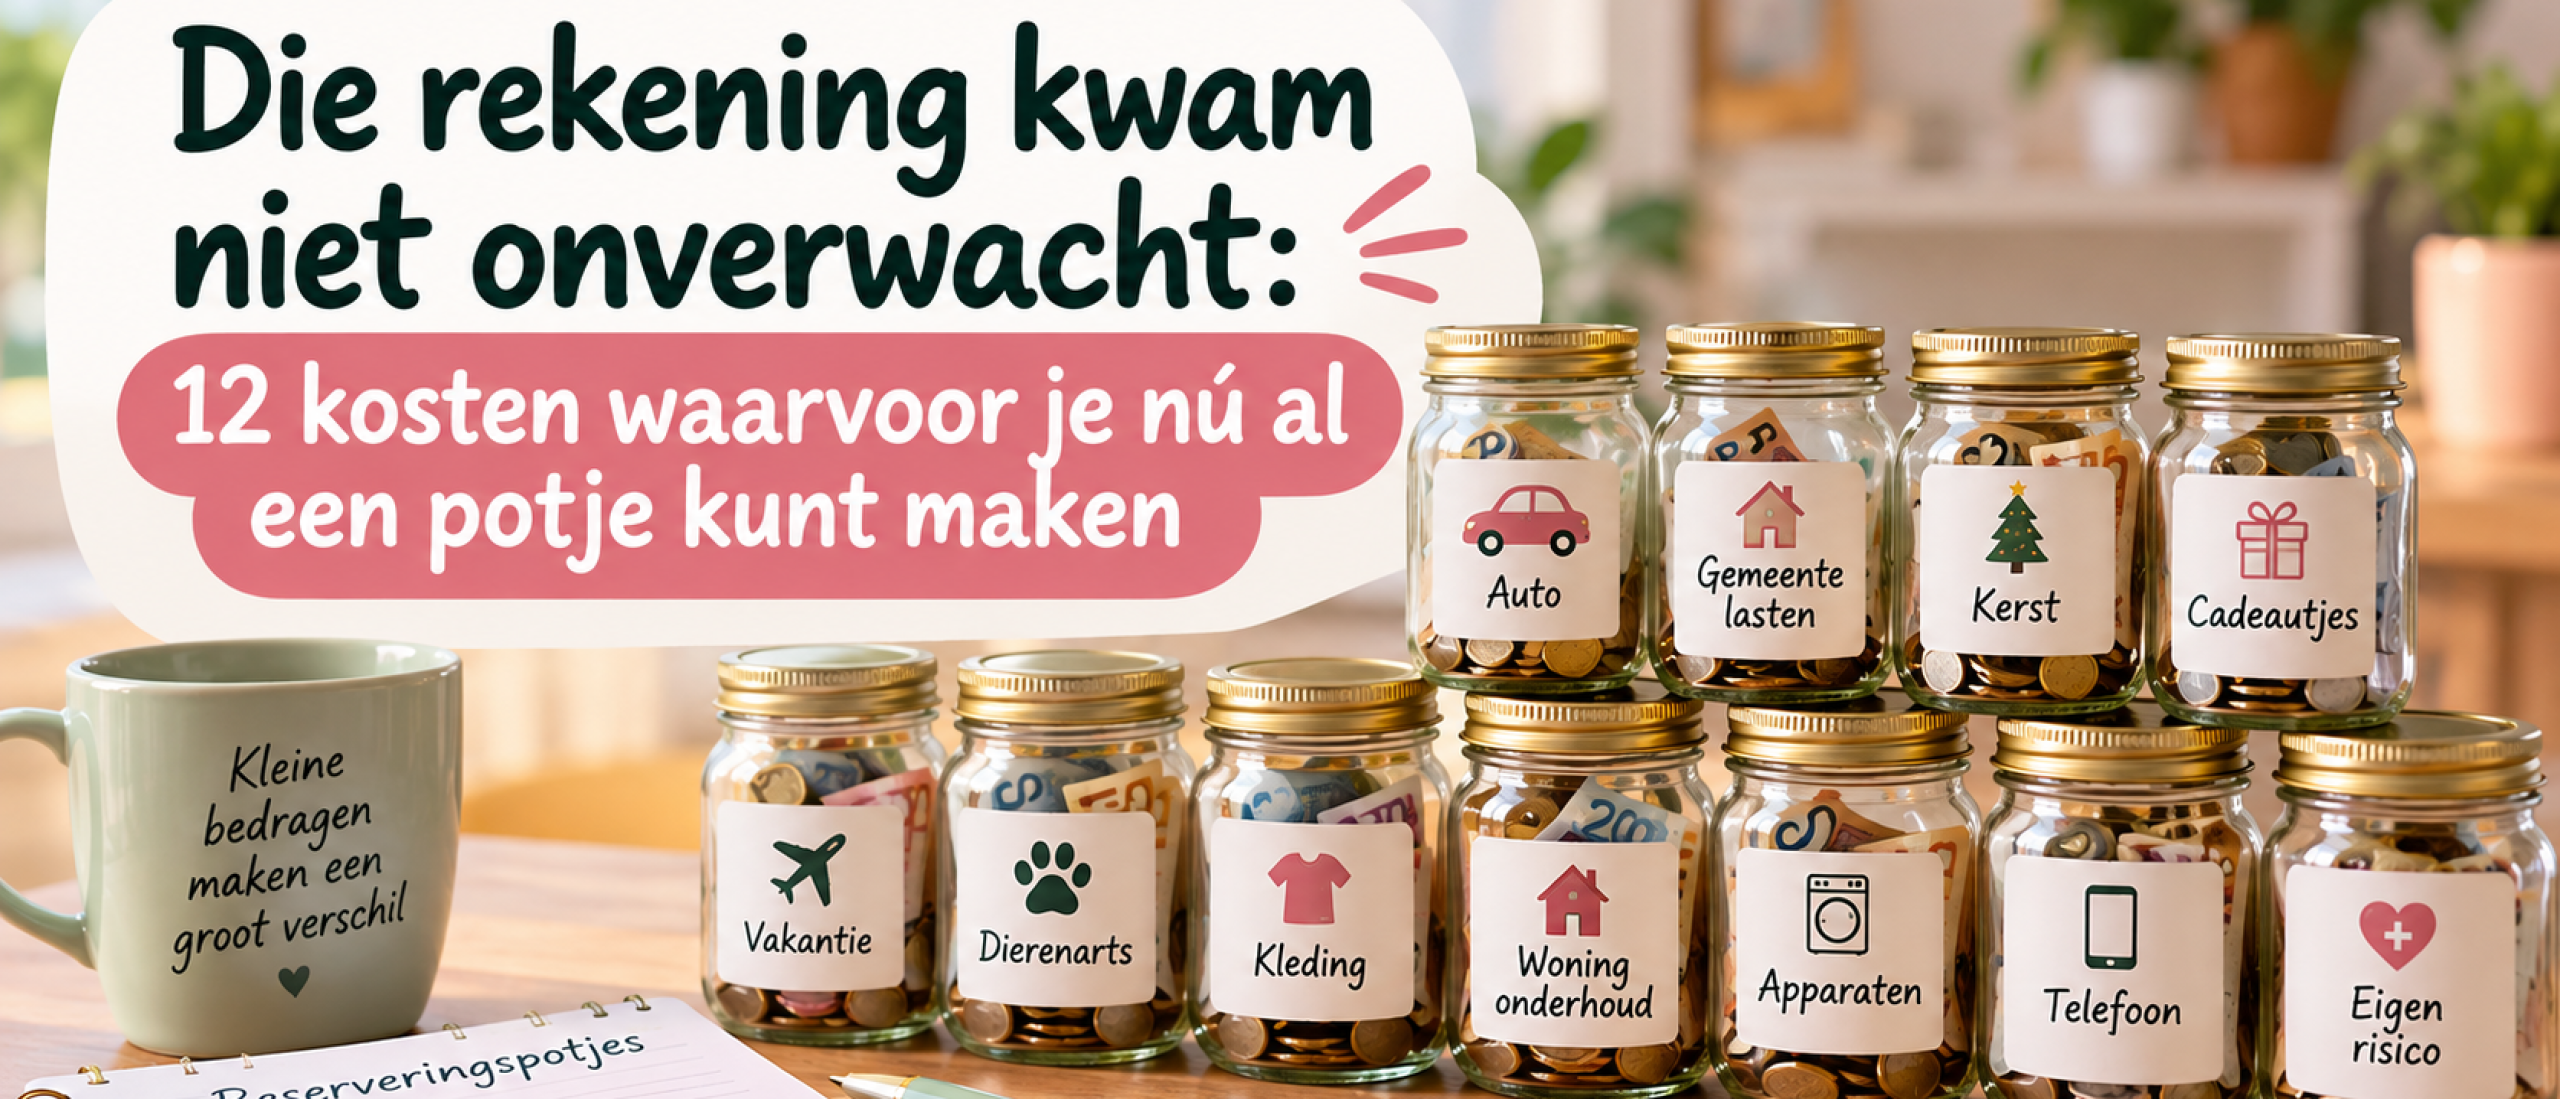
Iedere keer als je eindelijk een beetje geld hebt gespaard, gebeurt er weer iets. De auto moet naar de garage, de gemeentelijke belastingen vallen op de mat of de wasmachine begeeft het. En weg is je spaargeld. Herkenbaar? Toch zijn veel van deze uitgaven helemaal niet zo onverwacht als we denken. Met een paar eenvoudige reserveringspotjes kun je voorkomen dat je steeds opnieuw aan je spaargeld moet komen.
Waarom komt er altijd iets als je net geld hebt gespaard?
Je hebt je best gedaan. Een paar maanden goed op je uitgaven gelet, minder onnodige dingen gekocht en eindelijk staat er een mooi bedrag op je spaarrekening.
En dan gebeurt het.
De auto moet voor een onderhoudsbeurt en de rekening bedraagt €450.
Daar gaat je spaargeld.
Misschien denk je op zo'n moment: Waarom lukt het me toch nooit om iets op te bouwen?
Maar draai het eens om. Was die onderhoudsbeurt werkelijk zo onverwacht?
Je wist waarschijnlijk al dat je auto ieder jaar onderhoud nodig heeft. Alleen had je er nog geen geld voor apart gezet.
En precies daar zit het verschil tussen sparen en reserveren.
Een reserveringspotje is iets anders dan een noodbuffer
Bij Financieel Blij hebben we het regelmatig over het belang van een financiële buffer. Geld dat je achter de hand houdt voor situaties die je niet had kunnen voorzien.
Maar niet iedere grote rekening is een noodgeval.
Een reserveringspotje is bedoeld voor uitgaven waarvan je weet dat ze vroeg of laat komen. Je weet misschien nog niet precies wanneer of hoeveel, maar je kunt er wel rekening mee houden.
Een noodbuffer is bedoeld voor echte financiële tegenvallers. Denk aan een onverwachte grote reparatie, een kapotte cv-ketel of een andere noodzakelijke uitgave waarvoor je onvoldoende had kunnen reserveren.
De Amerikaanse financiële expert Dave Ramsey gebruikt hiervoor de term sinking funds.
Het idee is eenvoudig: je spaart iedere maand een klein bedrag voor een toekomstige uitgave.
In plaats van ineens €600 te moeten betalen, zet je bijvoorbeeld twaalf maanden lang €50 opzij.
Zo wordt een grote rekening een overzichtelijk onderdeel van je maandbudget.
Meer hierover lees je bij Ramsey Solutions.
12 kosten waarvoor je vandaag al een potje kunt maken
Misschien heb je nog nooit met reserveringspotjes gewerkt. Dan zul je verbaasd zijn hoeveel uitgaven eigenlijk voorspelbaar zijn.
Hieronder vind je twaalf voorbeelden.
1. Onderhoud aan je auto
Een auto heeft regelmatig onderhoud nodig. Denk aan een APK, nieuwe banden, een kleine of grote beurt.
Reserveer bijvoorbeeld €50 per maand. Na een jaar heb je €600 beschikbaar.
2. Gemeentelijke belastingen
Ieder jaar komen ze terug: de gemeentelijke belastingen en waterschapsbelasting.
Betaal je deze niet maandelijks? Deel het jaarlijkse bedrag dan door twaalf en reserveer iedere maand dat bedrag.
3. Kerst en feestdagen
December komt ieder jaar terug. Toch zorgen cadeautjes, boodschappen en gezellige uitstapjes regelmatig voor financiële stress.
Met €25 per maand heb je aan het einde van een volledig spaarjaar €300 beschikbaar.
4. Verjaardagen en cadeautjes
Verjaardagen, jubilea, een huwelijk of een geboorte.
Het zijn leuke gebeurtenissen, maar cadeautjes kosten geld.
Met een apart potje hoef je niet iedere keer je gewone budget aan te spreken.
5. Vakantie
Een vakantie is heerlijk, maar achteraf betalen is minder leuk.
Bepaal vooraf wat je wilt uitgeven en hoeveel maanden je hebt om dat bedrag bij elkaar te sparen.
Zo geniet je van je vakantie zonder financiële zorgen achteraf.
6. Dierenarts en huisdieren
Heb je een hond of kat? Dan weet je dat vaccinaties, controles en andere verzorging regelmatig terugkomen.
Door iedere maand iets te reserveren, worden deze kosten gemakkelijker opgevangen.
Voor onverwachte hoge dierenartskosten kan daarnaast een buffer of verzekering nodig zijn.
7. Kleding en schoenen
Kleding koop je misschien niet iedere maand, maar vroeg of laat heb je nieuwe schoenen, een winterjas of andere kleding nodig.
Een kledingpotje helpt om deze uitgaven over het jaar te verdelen.
8. Onderhoud aan je woning
Een schilderbeurt, een lekkende kraan of onderhoud aan de tuin.
Een eigen woning vraagt regelmatig onderhoud.
Reserveer hiervoor maandelijks geld. Hoeveel je nodig hebt, hangt af van je woning en de onderhoudsstaat.
9. Vervangen van apparaten
Een wasmachine, koelkast of stofzuiger gaat niet eeuwig mee.
Je weet niet precies wanneer een apparaat kapotgaat, maar je weet wel dat vervanging ooit nodig is.
Door alvast te sparen, voorkom je dat een nieuwe aankoop direct je noodbuffer leegtrekt.
10. Telefoon en computer
Ook je telefoon of laptop moet uiteindelijk vervangen worden.
Stel dat je over drie jaar een nieuwe telefoon van €720 wilt kopen.
Dan hoef je maar €20 per maand te reserveren.
11. Jaarlijkse abonnementen
Sommige verzekeringen, lidmaatschappen en abonnementen betaal je jaarlijks.
Dat kan voordeliger zijn dan maandelijks betalen, maar alleen wanneer je het bedrag beschikbaar hebt.
Een reserveringspotje maakt dat mogelijk.
12. Eigen risico zorgverzekering
Het verplichte eigen risico van je zorgverzekering kan een flinke uitgave zijn.
Als je verwacht zorgkosten te maken, is het verstandig hiervoor geld apart te zetten.
Heb je het bedrag uiteindelijk niet nodig? Dan blijft het gewoon beschikbaar voor een volgend jaar.
Hoeveel moet je iedere maand reserveren?
Dat klinkt misschien ingewikkeld, maar het is eigenlijk heel eenvoudig.
Stel dat je de volgende jaarlijkse uitgaven verwacht:
| Uitgave | Jaarlijks | Per maand |
|---|---|---|
| Auto-onderhoud | €600 | €50 |
| Gemeentelijke lasten | €720 | €60 |
| Kerst | €300 | €25 |
| Cadeautjes | €240 | €20 |
| Dierenarts | €180 | €15 |
| Totaal | €2.040 | €170 |
Met €170 per maand kun je deze vijf uitgaven opvangen.
Dat lijkt misschien veel geld. Maar bedenk dat je die €2.040 anders ook moet betalen.
Het verschil is dat je nu zelf bepaalt wanneer je het geld opzijzet, in plaats van dat een rekening bepaalt wanneer je moet betalen.
Let wel op: begin je halverwege het jaar, dan heb je mogelijk minder maanden om voor de eerstvolgende rekening te sparen.
Maar wat als je geen €170 kunt missen?
Dan begin je kleiner.
Je hoeft niet meteen twaalf potjes te vullen.
Begin bijvoorbeeld met drie uitgaven die voor jou het belangrijkst zijn.
Misschien reserveer je voorlopig €10 voor kerst, €20 voor je auto en €10 voor cadeautjes.
Dat is samen €40 per maand.
Het belangrijkste is niet hoeveel je reserveert, maar dat je ermee begint.
Zo maak je het jezelf gemakkelijk
Veel banken bieden tegenwoordig de mogelijkheid om meerdere digitale spaarpotjes aan te maken.
Geef ieder potje een duidelijke naam en stel een automatische overboeking in.
Het liefst direct nadat je salaris is gestort.
Zo hoef je er niet iedere maand opnieuw over na te denken.
Controleer wel regelmatig of de bedragen nog aansluiten bij je werkelijke uitgaven.
Financieel blij begint met vooruitkijken
Misschien is dit wel een van de belangrijkste lessen bij het omgaan met geld.
Niet iedere rekening die vervelend uitkomt, is onverwacht.
Door vooruit te kijken, krijg je meer grip op je geld.
Begin daarom met een overzichtelijk budget. Maak vervolgens reserveringspotjes voor kosten die je kunt voorzien en bouw daarnaast aan een noodbuffer voor echte tegenvallers.
Zo krijgt iedere euro een eigen bestemming.
En misschien denk je de volgende keer dat er een rekening op de mat valt niet meer: Daar gaat mijn spaargeld.
Maar gewoon:
Mooi, daar had ik al rekening mee gehouden!
Dat is pas Financieel Blij.
Een vraag aan jou
Welke rekening heeft jou weleens verrast, terwijl je eigenlijk wist dat die eraan zat te komen?
En heb jij al reserveringspotjes of betaal je alles vanuit één spaarrekening?
Laat het weten in de reacties. Misschien inspireer je daarmee iemand anders om vandaag nog met zijn eerste potje te beginnen.


