Je hebt besloten: ik wil van mijn schulden af.
Dat besluit alleen al kan enorm opluchten. Maar daarna komt al snel de volgende vraag:
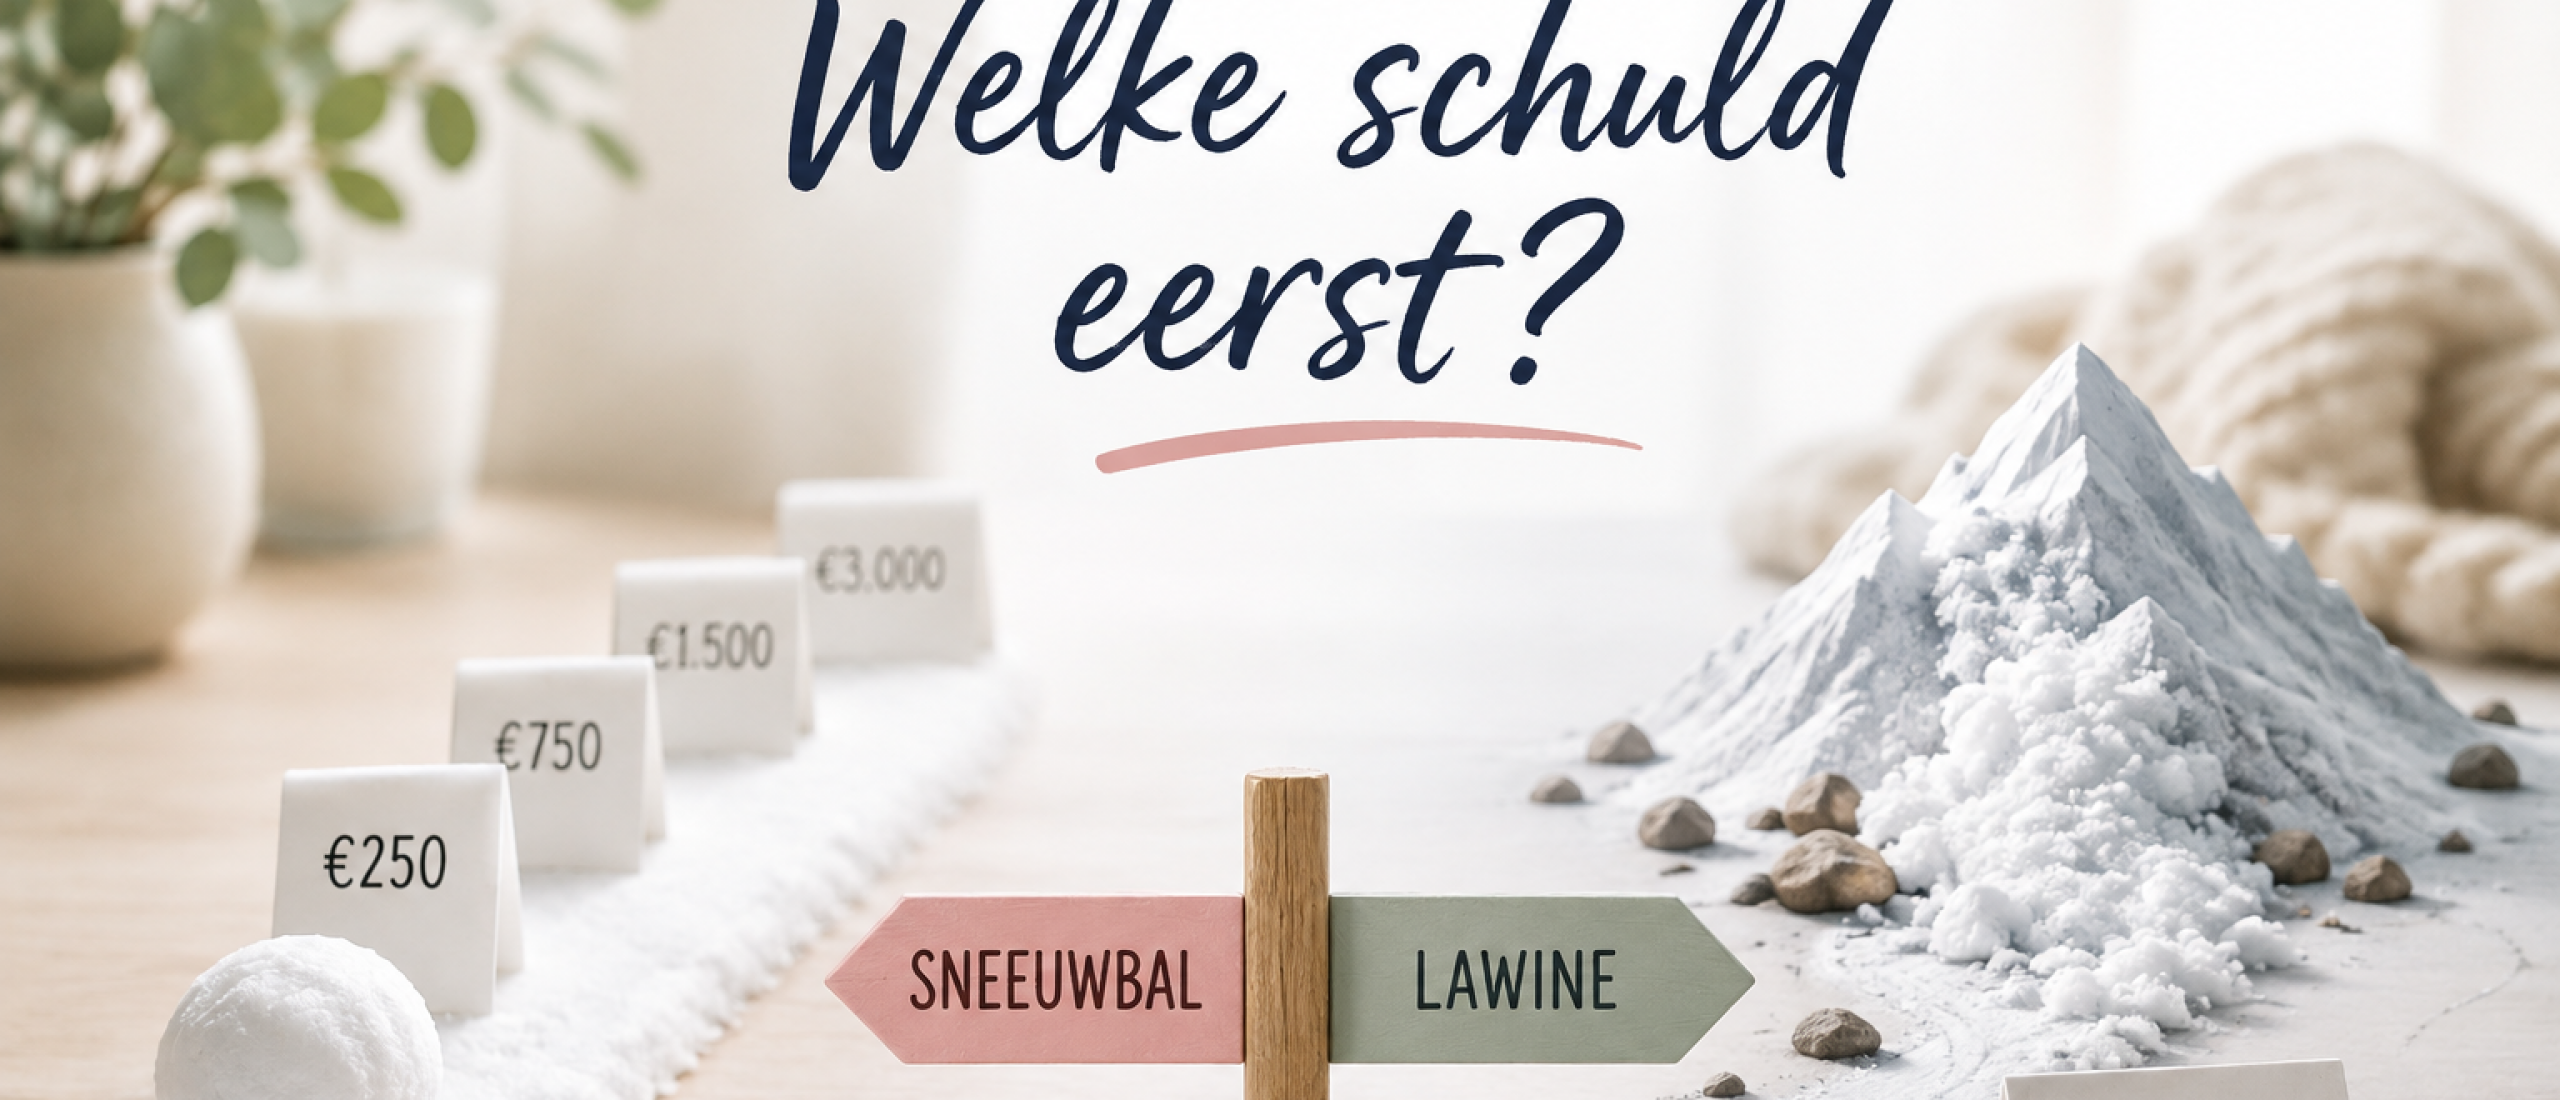
Welke schuld ga je als eerste extra aflossen?
Begin je met de kleinste schuld, zodat die snel helemaal verdwenen is? Of stort je juist al je extra geld op de schuld met de hoogste rente, omdat die je iedere maand het meeste geld kost?
Voor beide keuzes bestaat een bekende methode: de sneeuwbalmethode en de lawinemethode.
Op papier lijkt het misschien eenvoudig om te bepalen welke methode het beste is. In de praktijk spelen echter niet alleen euro's en rentepercentages een rol. Motivatie, overzicht en volhouden zijn minstens zo belangrijk.
En in Nederland moeten we bovendien goed kijken wat voor soort schuld je hebt. Een creditcardschuld, roodstand, persoonlijke lening of studieschuld bij DUO kun je niet zomaar over één kam scheren.
Laten we daarom beide methodes eens heel simpel bekijken.
Stap 1: begin nog niet met aflossen, maar met overzicht
Misschien klinkt dit vreemd. Je wilt toch juist zo snel mogelijk van je schulden af?
Toch is het verstandig om eerst precies te weten waar je staat.
Pak pen en papier, Excel of je favoriete budgetapp en schrijf van iedere schuld op:
- hoeveel er nog openstaat;
- hoeveel rente je betaalt;
- wat het minimale maandbedrag is;
- wat voor soort schuld het is;
- of je boetevrij extra kunt aflossen;
- en of er betalingsachterstanden zijn.
Bijvoorbeeld:
| Schuld | Openstaand | Rente |
|---|---|---|
| Webwinkel | €450 | 12% |
| Creditcard | €1.200 | 14% |
| Persoonlijke lening | €4.500 | 8% |
| Studieschuld DUO | €12.000 | lager rentepercentage |
Alleen al zo'n overzicht kan veel rust geven.
Want “ik heb overal schulden” voelt heel anders dan:
“Ik heb vier schulden en ik weet precies wat ik moet aanpakken.”
Controle begint vaak met overzicht.
Heb je nog helemaal geen goed overzicht over je maandelijkse geldstromen? Dan is het verstandig om eerst je budget op orde te brengen. Een vaste financiële 15-minuten-check kan daarbij helpen: even je banksaldo, potjes, komende uitgaven en onverwachte kosten nalopen.
De sneeuwbalmethode: begin met de kleinste schuld
Bij de sneeuwbalmethode zet je je schulden op volgorde van klein naar groot.
De rente laat je in eerste instantie buiten beschouwing.
Je betaalt op alle schulden minimaal wat je moet betalen en al het geld dat je extra kunt missen, gaat naar de kleinste schuld.
Stel dat je deze drie schulden hebt:
- €500
- €2.000
- €6.000
Dan pak je eerst die €500 aan.
Zodra die volledig is afgelost, gebruik je het bedrag dat je daar iedere maand aan betaalde voor de volgende schuld.
Daardoor wordt het bedrag waarmee je aflost steeds groter.
Net als een sneeuwbal die van een heuvel rolt.
Waarom werkt de sneeuwbal zo goed?
Niet noodzakelijk omdat het financieel de goedkoopste oplossing is.
De kracht zit vooral in motivatie.
Stel dat je €100 per maand extra kunt aflossen. Een schuld van €500 kan dan relatief snel verdwijnen.
En ineens staat er:
€500 schuld
AFGELOST!
Dat voelt goed.
Je hebt resultaat. Je hebt bewezen dat je dit kunt. Er is één maandelijkse betaling minder.
En vervolgens denk je misschien:
Kom maar op met nummer twee.
Dat psychologische effect moet je niet onderschatten.
Een financieel plan kan wiskundig perfect zijn, maar als je er na drie maanden mee stopt, heb je daar weinig aan.
De lawinemethode: eerst de hoogste rente
Bij de lawinemethode kijk je niet naar het bedrag van de schuld, maar naar de rente.
De schuld met de hoogste rente krijgt als eerste al je aandacht.
Heb je bijvoorbeeld:
- €800 schuld tegen 6% rente;
- €2.000 schuld tegen 14% rente;
- €5.000 schuld tegen 8% rente;
dan begin je met de schuld van €2.000.
Waarom?
Omdat die 14% rente je het meeste geld kost.
Als alle overige omstandigheden gelijk zijn, is de lawinemethode daarom financieel meestal voordeliger. Je pakt de duurste schuld als eerste aan en voorkomt daarmee zoveel mogelijk toekomstige rentekosten.
Maar hoeveel maakt die rente eigenlijk uit?
Dat hangt helemaal af van de bedragen, rentepercentages en aflostijd.
Bij een klein bedrag dat je binnen een paar maanden kunt aflossen, kan het verschil beperkt zijn.
Maar stel dat je €5.000 schuld hebt tegen een hoge rente en je doet er meerdere jaren over om die terug te betalen. Dan kan rente een serieus bedrag worden.
Daarom vind ik het belangrijk om niet alleen te denken:
“Welke schuld is het kleinst?”
maar ook:
“Welke schuld kost mij op dit moment het meeste geld?”
Een rentepercentage lijkt soms maar een getal. Maar rente is gewoon geld dat iedere maand uit jouw portemonnee verdwijnt zonder dat je schuld met datzelfde bedrag kleiner wordt.
Hoe hoger de rente en hoe langer de schuld blijft staan, hoe belangrijker dat wordt.
Sneeuwbal of lawine: wat is nu beter?
Puur rekenkundig heeft de lawinemethode meestal een voordeel.
Maar mensen zijn geen Excel-sheets.
Daarom kan de sneeuwbalmethode voor iemand persoonlijk tóch beter werken.
Stel dat je zes verschillende schulden hebt. De schuld met de hoogste rente bedraagt €8.000 en de kleinste schuld is nog maar €250.
Je kunt maandenlang extra geld naar die €8.000 sturen zonder het gevoel te hebben dat er veel verandert.
Of je kunt eerst die €250 wegwerken.
Boem. Eerste schuld verdwenen.
Daarna nummer twee.
Dat succes kan precies de motivatie zijn die je nodig hebt om de komende twee jaar door te zetten.
En uiteindelijk is de beste methode vaak niet degene die in theorie €143 meer rente bespaart.
Het is de methode waarmee jij daadwerkelijk schuldenvrij wordt.
Je mag de sneeuwbal en lawine ook combineren
Je hoeft niet per se honderd procent voor één methode te kiezen.
Ik vind een combinatie in sommige situaties juist heel logisch.
Stel dat je hebt:
- een kleine rekening van €300;
- een creditcardschuld van €4.000 met hoge rente;
- een lening van €7.000 met een lager rentepercentage.
Dan zou je bijvoorbeeld eerst die €300 kunnen aflossen.
Je hebt snel je eerste succes te pakken.
Daarna schakel je over naar de lawinemethode en ga je vol achter die dure creditcardschuld aan.
Zo combineer je het motiverende effect van de sneeuwbal met het financiële voordeel van de lawine.
Persoonlijke financiën hoeven niet altijd alles-of-niets te zijn.
Niet iedere Nederlandse schuld is hetzelfde
Dit vind ik een belangrijke toevoeging.
Wanneer je op internet zoekt naar methodes om schulden af te lossen, kom je veel Amerikaanse informatie tegen. Daarin worden allerlei schulden regelmatig bij elkaar gezet en vervolgens gerangschikt op saldo of rente.
In Nederland ligt dat soms genuanceerder.
Een creditcardschuld met een hoge rente is iets heel anders dan een studieschuld bij DUO.
Hetzelfde geldt bijvoorbeeld voor roodstand, kopen-op-afbetaling, betalingsachterstanden, een persoonlijke lening of belastingschulden.
Kijk daarom niet alleen naar het openstaande bedrag.
Vraag jezelf ook af:
Wat voor schuld is dit? Wat kost deze schuld mij? Welke voorwaarden gelden? En wat gebeurt er wanneer ik niet betaal?
Voor actuele informatie over een studieschuld en extra aflossen kun je bijvoorbeeld altijd de voorwaarden bij DUO controleren. Heb je problematische schulden of lukt het niet meer om aan betalingsverplichtingen te voldoen, dan is het belangrijk om niet simpelweg zelf een sneeuwbal- of lawineplan te maken, maar op tijd hulp te zoeken, bijvoorbeeld via je gemeente of Geldfit.
Vergeet je buffer niet
Nog een valkuil: zo enthousiast worden over aflossen dat werkelijk iedere beschikbare euro naar je schulden gaat.
Stel dat je €1.000 spaargeld hebt en besluit:
Mooi, dan los ik vandaag €1.000 extra af.
Een week later gaat je wasmachine kapot.
Geen spaargeld meer.
Dus wat gebeurt er?
Misschien gebruik je opnieuw je creditcard of koop je de wasmachine op afbetaling.
En zo ontstaat er weer een nieuwe schuld.
Daarom is een kleine financiële buffer belangrijk.
Hoe groot die moet zijn, verschilt per situatie. Iemand met een koophuis, auto en kinderen heeft andere risico's dan iemand die thuis woont en nauwelijks vaste lasten heeft.
Maar geen enkele buffer hebben terwijl je schulden aflost, kan je kwetsbaar maken voor nieuwe schulden.
Lees ook: hoe bouw ik een buffer op
Hoe vind je extra geld om af te lossen?
Als je eenmaal weet welke schuld je als eerste wilt aanpakken, begint het leuke gedeelte.
Want iedere extra €10, €25 of €100 helpt.
Kijk bijvoorbeeld eens naar abonnementen die je nauwelijks gebruikt, verkoop spullen die je niet meer nodig hebt of probeer tijdelijk je boodschappenbudget iets te verlagen.
Je kunt ook kijken of een bijverdienste bij je past.
Maar maak van schulden aflossen geen wedstrijd waarbij je jezelf jarenlang niets meer toestaat.
Een plan moet niet alleen snel zijn.
Het moet ook vol te houden zijn.
Liever iedere maand consequent €150 extra aflossen dan één maand €500 aflossen en daarna gefrustreerd stoppen.
Mijn favoriete aanpak? Maak het zichtbaar
Welke methode je ook kiest: maak je vooruitgang zichtbaar.
Schrijf bijvoorbeeld op:
Totale schuld: €14.750
En pas dat bedrag iedere maand aan.
€14.750
€14.325
€13.940
€13.510...
In het begin lijkt het misschien langzaam te gaan.
Maar na een paar maanden kijk je terug en denk je:
Hé, ik heb inmiddels meer dan €1.000 afgelost.
Dat is precies waarom ik financiële doelen graag klein en overzichtelijk maak.
Je hoeft vandaag niet je hele schuld op te lossen.
Je hoeft alleen maar te weten:
Wat is mijn volgende stap?
Dus: sneeuwbal of lawine?
Heel simpel:
Sneeuwbal: begin met je kleinste schuld. Vooral interessant wanneer snelle successen jou motiveren.
Lawine: begin met de schuld met de hoogste rente. Vooral interessant wanneer je zoveel mogelijk rentekosten wilt besparen.
Combinatie: pak bijvoorbeeld eerst één of twee kleine schulden voor de motivatie en ga daarna achter de duurste schuld aan.
Welke je kiest, is uiteindelijk minder belangrijk dan het belangrijkste besluit:
dat je begint.
Maak eerst een volledig overzicht. Zorg dat je weet wat je iedere maand kunt missen. Houd rekening met een buffer. Bekijk de voorwaarden van iedere schuld afzonderlijk.
En kies daarna één schuld.
Niet vijf tegelijk.
Eén.
Geef die alle extra aandacht totdat hij verdwenen is.
Daarna pak je de volgende.
En de volgende.
Tot je op een dag naar je overzicht kijkt en er geen volgende meer staat.
Dat is het uiteindelijke doel: niet de perfecte aflosmethode vinden, maar steeds meer van je inkomen weer van jezelf maken.